TruelyLoan - Check Emi

Mga screenshot
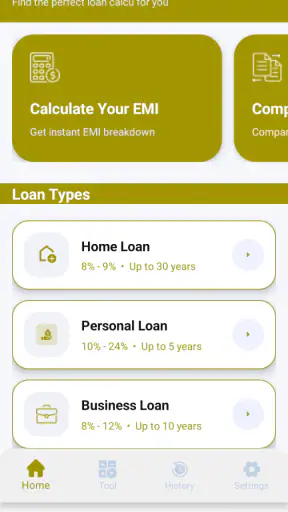
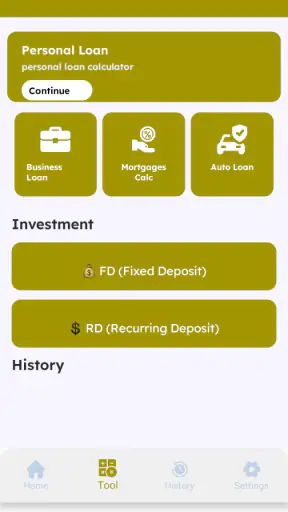
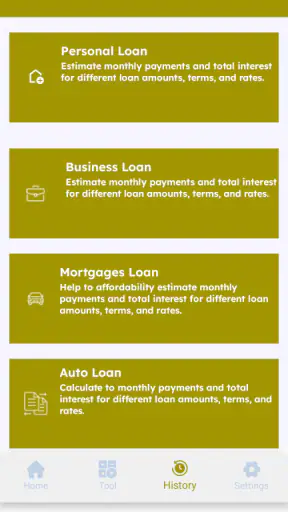
Mga detalye
- Rating
- 8.00 mga review
- Bersyon
- 1.1
- Developer
- Vraj Infotech llp
Pagsusuri ni Norviv
Kapag nagpaplano ako ng hulugan, mas gusto kong makita muna ang buong epekto ng isang pautang bago ako magdesisyon. Dito nagiging kapaki-pakinabang ang TruelyLoan: isang libreng app sa kategoryang pampinansya na nakatuon sa pagkukuwenta ng EMI at kabuuang bayarin. Hindi ito kapalit ng maingat na pagbabasa ng kontrata, pero nagbibigay ito ng mas malinaw na panimulang punto para hindi puro tantiya ang pagdedesisyon.
Ang pangunahing halaga nito ay nasa calculator mismo. Sa halip na isipin lang ang buwanang hulog, maaari mong gamitin ang resulta para ihambing ang iba’t ibang halaga at tagal ng pagbabayad. Para sa akin, mas mahalaga ang ganitong paraan kaysa sa simpleng tanong na “magkano ang makukuha ko?” Dahil ang mas praktikal na tanong ay “magkano ang kaya kong bayaran bawat buwan, at magkano ang kabuuang kapalit nito?”
Ang sentro ng karanasan: gawing mas malinaw ang EMI
Ang EMI, o pantay na hulog sa bawat takdang panahon, ay madaling tingnan bilang isang numero lamang. Ngunit kapag nagpapasya tungkol sa pautang, kailangan kong tingnan ang ugnayan ng halaga ng hiniram, interes, haba ng termino, at kabuuang ibabalik. Ang TruelyLoan ay idinisenyo para tulungan akong ayusin ang mga numerong ito sa isang mas madaling basahing plano.
Ang ganitong calculator ay kapaki-pakinabang lalo na kapag may dalawa o higit pang pagpipilian. Halimbawa, maaaring mas mababa ang buwanang hulog kapag mas mahaba ang termino, pero maaaring lumaki ang kabuuang ibabalik. Sa kabilang banda, ang mas maikling termino ay maaaring magdulot ng mas mabigat na buwanang obligasyon. Hindi sapat na piliin ang pinakamababang hulog; kailangan kong alamin kung ano ang kapalit ng mas maginhawang buwanang halaga.
Ang pinakamalaking lakas nito ay ang paglipat mula sa emosyonal na pagpapasya tungo sa numerong paghahambing. Kapag gusto ko ang isang gadget, sasakyan, kagamitan sa bahay, o anumang malaking gastusin, madaling maengganyo sa presyong nakikita agad. Sa pamamagitan ng pagkukuwenta muna, mas napipilitan akong tingnan ang buong responsibilidad bago sumang-ayon sa isang alok.
Ang app ay mula sa Vraj Infotech llp at kasalukuyang nasa bersyong 1.1. Libre itong gamitin, kaya madaling isama sa paunang pagpaplano bago ako pumunta sa bangko, lending service, o tindahan na nag-aalok ng installment. Gumagana ito sa Android na may bersyong 8.0 pataas, at binigyan ito ng rating na angkop para sa mga gumagamit na edad 3 pataas.
Paano ko ito ginagamit sa aktuwal na pagpaplano
Karaniwan kong sinisimulan sa halagang talagang kailangan ko, hindi sa pinakamataas na halagang maaaring ialok sa akin. Pagkatapos, inilalagay ko ang mga pangunahing numerong hinihingi ng calculator at tinitingnan ang lumalabas na buwanang hulog. Hindi ko agad itinuturing na pangwakas na sagot ang resulta; ginagamit ko ito bilang baseline para magpatakbo ng iba’t ibang senaryo.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Ang praktikal na paraan ay gumawa ng tatlong paghahambing. Una, ang halaga na sapat para sa kailangan. Ikalawa, ang bahagyang mas mababang halaga na maaaring magpababa sa hulog. Ikatlo, ang mas maikling panahon ng pagbabayad kung kaya ng badyet. Sa ganitong workflow, hindi lang isang numero ang nakikita ko. Nakikita ko kung aling bahagi ng plano ang nagdudulot ng pinakamalaking pagbabago sa buwanang pasanin.
May isa pang mahalagang hakbang: pinaghihiwalay ko ang “kayang bayaran” sa “komportableng bayaran.” Maaaring kaya ng isang tao ang hulog sa isang buwan, pero hindi ibig sabihin na ligtas na iyon sa loob ng maraming buwan. Isinasama ko sa pag-iisip ang pagkain, pamasahe, renta, bayarin, ipon, at mga gastusing hindi dumarating nang regular. Ang calculator ay nagbibigay ng matematikal na sagot; ako pa rin ang kailangang magpasya kung makatotohanan ang sagot sa aking buhay.
Kapag may aktuwal na alok mula sa isang lender, ginagamit ko ang app para i-check ang ipinakitang buwanang hulog. Kung hindi magkatugma ang resulta, hindi ko agad ipinapalagay na mali ang calculator o ang lender. Maaaring may processing fee, insurance, buwis, advance payment, rounding, o ibang singil na kasama sa aktuwal na kontrata. Dito mahalaga ang app bilang panghambing, hindi bilang kapalit ng opisyal na disclosure.
Isang makatotohanang sitwasyon sa araw-araw
Isipin ang isang empleyadong kailangang bumili ng bagong laptop para sa trabaho. May sapat siyang pera para sa paunang bayad, pero hindi niya gustong maubos ang emergency fund. Nakikita niya ang isang installment offer na mukhang magaan dahil maliit ang buwanang hulog. Sa halip na tanggapin agad, ginagamit niya ang TruelyLoan upang ikumpara ang mas maikling termino at ang mas mahabang termino.
Sa unang tingin, maaaring mas komportable ang mas mahabang plano. Ngunit kapag inilagay niya sa tabi ang kabuuang babayaran, makikita niya kung magkano ang dagdag na halaga para sa mas mahabang panahon. Maaari rin niyang subukan ang mas murang laptop at tingnan kung paano bababa ang buwanang obligasyon. Ang mahalagang insight dito ay hindi lang “magkano ang hulog,” kundi kung ang dagdag na gastos ay katanggap-tanggap kapalit ng mas malaking flexibility sa buwanang badyet.
Ganito ko nakikitang pinakamaganda ang gamit ng app: bago pa man makipag-usap sa salesperson o mag-fill out ng application, may sarili na akong reference. Mas madaling magtanong tungkol sa interes, kabuuang bayarin, at anumang dagdag na singil kapag alam ko na kung anong resulta ang inaasahan ko sa pangunahing loan calculation.
Mga tip para mas maging kapaki-pakinabang ang resulta
Una, huwag isang senaryo lang ang kalkulahin. Ang isang resulta ay maaaring magmukhang tiyak kahit nakabatay lamang sa isang set ng input. Mas kapaki-pakinabang ang app kapag ginagamit ko ito bilang maliit na simulation tool: binabago ko ang halaga, termino, at iba pang numerong pinapayagan ng calculator, pagkatapos ay inihahambing ko ang epekto.
Ikalawa, itinatala ko ang dahilan ng bawat senaryo. Halimbawa, ang isang kalkulasyon ay para sa “minimum na kailangang halaga,” ang isa ay para sa “mas maikling termino,” at ang isa naman ay para sa “pinakamagaan na buwanang hulog.” Sa ganitong paraan, hindi nagiging magulong koleksiyon ng numero ang mga resulta. May malinaw na tanong sa likod ng bawat paghahambing.
Ikatlo, ginagamit ko ang calculator bago ako magtakda ng budget para sa isang pagbili, hindi pagkatapos. Kapag nakapili na ako ng produkto, mas mahirap maging obhetibo dahil may attachment na ako sa gusto kong bilhin. Kapag maaga kong nakita ang epekto ng pautang, mas madali kong baguhin ang halaga o ipagpaliban ang pagbili kung hindi maganda ang resulta.
Ikaapat, sinusuri ko ang anumang pagkakaiba sa pagitan ng calculator at aktuwal na alok. Ang pagkakaiba ay maaaring senyales na may ibang kondisyon sa loan. Sa halip na ituring itong maliit na detalye, ginagamit ko itong dahilan para basahin ang kabuuang terms. Ito ang isa sa pinakamahalagang trade-off ng ganitong app: mabilis nitong ipinapakita ang pangunahing matematika, pero hindi nito awtomatikong kinakatawan ang bawat detalye ng isang partikular na kontrata.
Kung ihahambing sa karaniwang alternatibo
Maraming tao ang gumagamit lang ng calculator sa browser, spreadsheet, o sariling mental math. May silbi ang mga iyon, lalo na para sa taong gustong gumawa ng mas kumplikadong budget. Ngunit ang TruelyLoan ay mas diretso para sa isang mabilis na paunang pagsusuri. Hindi ko kailangang magsimula sa formula o gumawa agad ng sariling template; ang layunin nito ay ilagay ang pangunahing loan calculation sa isang mas madaling gamitin na app.
Mas mainam naman ang spreadsheet para sa taong gustong isama ang buwanang kita, iba’t ibang utang, irregular na gastos, at savings goals sa iisang dokumento. Kung ganoon ang pangangailangan ko, hindi sapat ang isang EMI calculator lamang. Ang TruelyLoan ay hindi ko gagamitin bilang kumpletong personal finance dashboard. Ang lakas nito ay pagiging nakatuon sa isang partikular na tanong: ano ang magiging epekto ng isang loan setup sa hulog at pagpaplano?
May pagkakaiba rin ito sa mga app ng lender. Ang lender app ay maaaring mas angkop kapag handa na akong mag-apply, tingnan ang sariling account, o basahin ang eksaktong offer na para sa akin. Ngunit bago ako makarating sa puntong iyon, mas gusto kong gumamit ng neutral na calculator para hindi agad maimpluwensiyahan ng halagang iniaalok sa screen. Sa ganitong yugto, mas kapaki-pakinabang ang TruelyLoan bilang tool sa paghahanda.
Mga limitasyong dapat kong tandaan
Hindi ko gagamitin ang anumang calculator bilang garantiya na maaaprubahan ang loan o eksaktong iyon ang sisingilin. Ang eligibility, aktuwal na interest structure, fees, penalties, insurance, at iba pang kondisyon ay nakadepende sa lender at sa kontrata. Dahil dito, dapat kong gamitin ang resulta bilang estimate para sa pagpaplano at i-verify ang final figures sa opisyal na dokumento.
May limitasyon din ang pagtingin lamang sa EMI. Ang mababang buwanang hulog ay maaaring mangahulugan ng mas mahabang obligasyon. Maaari rin nitong itago sa unang tingin ang kabuuang halaga ng interes. Kaya kapag ginagamit ko ang app, hindi ko hinahanap ang pinakamaliit na numero sa buwanan; hinahanap ko ang kombinasyong hindi sumisira sa cash flow at hindi rin nagdadagdag ng hindi kinakailangang gastos.
Para sa mga gumagamit na sanay sa advanced budgeting, maaaring kulang ang simpleng calculator kung gusto nilang ipakita ang amortization sa bawat buwan, awtomatikong mag-track ng maraming utang, o pagsamahin ang loan plan sa investment at savings projections. Sa ganitong kaso, mas praktikal ang spreadsheet o mas kumpletong finance app. Hindi iyon kahinaan sa pangunahing layunin ng TruelyLoan, pero mahalagang malaman kung saan nagtatapos ang gamit nito.
Ang rating na 4.6 mula sa mahigit dalawang daang rating ay nagpapakitang maganda ang pagtanggap dito ng mga gumagamit, habang mahigit isang daang libong install ang nagpapahiwatig na may sapat itong interes mula sa mga naghahanap ng ganitong tool. Gayunman, hindi ko ginagamit ang mga bilang na iyon bilang kapalit ng sariling pagsusuri. Ang mahalaga sa akin ay kung mabilis kong nauunawaan ang resulta at kung nakatutulong ito sa mas maingat na desisyon.
Sino ang pinakamalaking makikinabang
Pinakaangkop ito sa taong nagpaplano pa lamang ng pautang at gustong magkaroon ng malinaw na panimulang kalkulasyon. Magagamit ito ng unang beses mangungutang, bumibili ng malaking kagamitan, naghahambing ng installment options, o nagtatangkang alamin kung mas makatuwiran bang bawasan ang hinihiram. Dahil libre ito, madali kong maisasama sa proseso nang hindi muna gumagawa ng komplikadong financial setup.
Makikinabang din ang taong madaling maengganyo sa mababang monthly payment. Ang pagtingin sa kabuuang epekto ng loan ay magandang paraan para mapabagal ang isang impulsive purchase. Sa halip na magdesisyon batay sa “kaya ko ang hulog,” napipilitan akong itanong kung kaya ko pa rin ito kapag may hindi inaasahang gastos o bumaba ang kita.
Hindi ito ang unang pipiliin ko para sa isang taong naghahanap ng kumpletong pamamahala ng pera. Kung kailangan ko ng bill reminders, expense categories, investment tracking, o consolidated account view, ibang uri ng app ang mas angkop. Hindi rin sapat ang calculator kung ang problema ko ay hindi ang matematika kundi ang kawalan ng regular na budget o emergency savings.
Sa huli, ang TruelyLoan ay isang praktikal na tool para sa isang makitid pero mahalagang bahagi ng pagpaplano sa pananalapi. Ang bersyong 1.1 ay nakatuon sa mabilis na pag-unawa sa EMI at loan calculations, kaya hindi ko ito tinitingnan bilang all-in-one finance solution. Ang tunay na pakinabang nito ay nasa tamang paggamit: magpatakbo ng maraming senaryo, ihambing ang buwanang hulog sa kabuuang bayarin, at gamitin ang resulta para magtanong nang mas maayos bago pumirma.
Kung ang kailangan mo ay mabilis at libreng paraan para suriin kung makatwiran ang isang pautang, irerekomenda ko itong subukan. Ang pinakamainam na gamit nito ay bilang unang filter bago ang aktuwal na aplikasyon, hindi bilang huling awtoridad sa kontrata. Sa aking pananaw, sapat ang pagiging simple nito para maging kapaki-pakinabang sa pang-araw-araw na desisyon, basta hindi mo nakakalimutang ang calculator ay gabay lamang at ang tunay na responsibilidad ay nasa kabuuang terms ng loan.
Para sa isang taong gustong magplano nang mas maingat bago mangutang, ang TruelyLoan ay may malinaw na lugar sa proseso. Hindi nito kailangang gawin ang lahat para maging kapaki-pakinabang; sapat nang tulungan ka nitong makita ang epekto ng iyong pinipiling halaga at termino bago maging pangmatagalang obligasyon ang isang mabilis na desisyon.
Mga madalas itanong
01Ano ang TruelyLoan - Check EMI at para saan ito ginagamit?
Ang TruelyLoan - Check EMI ay isang financial app na tumutulong sa mga user na tantiyahin ang buwanang hulog o EMI ng isang loan. Maaari itong gamitin upang suriin ang posibleng bayarin batay sa halaga ng uutangin, interest rate, at panahon ng pagbabayad. Gayunman, calculator at impormasyon lamang ang app; hindi nito awtomatikong ginagarantiya ang loan approval o aktuwal na loan offer.
02Paano kinakalkula ng TruelyLoan - Check EMI ang buwanang hulog?
Karaniwang ginagamit ng app ang loan amount, interest rate, at loan tenure upang makagawa ng tinatayang buwanang hulog. Ipinapakita rin nito ang kabuuang halagang maaaring bayaran at bahagi ng interest, depende sa calculator na available sa bersyon ng app. Dapat tandaan na maaaring mag-iba ang aktuwal na hulog dahil sa processing fee, buwis, late charges, insurance, at iba pang kondisyon ng lender.
03Ligtas ba gamitin ang TruelyLoan - Check EMI at anong impormasyon ang hinihingi nito?
Bago gamitin ang app, suriin ang permissions, privacy policy, developer information, at mga review sa opisyal na app store. Para sa simpleng EMI calculation, hindi dapat kailanganin ang sensitibong detalye gaya ng password, PIN, o one-time password. Huwag magbigay ng banking credentials o magpadala ng pera sa sinumang humihingi nito kapalit ng loan approval. I-download lamang ang app mula sa lehitimong source.
04Nagbibigay ba mismo ang TruelyLoan - Check EMI ng loan o approval?
Hindi dapat ipagpalagay na ang EMI calculator ay mismong lending service. Ang pangunahing gamit nito ay pagtatantiya ng hulog at pagpaplano ng budget, samantalang ang loan approval ay karaniwang nakadepende sa hiwalay na lender, credit assessment, dokumento, at mga patakaran nito. Basahin nang mabuti ang anumang offer, kabilang ang annual interest rate, fees, penalties, repayment schedule, at kabuuang halaga bago pumirma o tumanggap ng loan.
05Ano ang dapat kong tingnan bago gamitin o i-download ang app?
Suriin muna kung compatible ang app sa iyong Android o iOS device, kung kailan ito huling na-update, at kung malinaw ang impormasyon tungkol sa developer at privacy practices. Ihambing ang resulta ng EMI calculator sa opisyal na calculator ng iyong bangko o lender. Mag-ingat sa mga hindi malinaw na singil, agresibong loan advertisements, at kahilingang magbigay ng sensitibong personal na impormasyon. Ang resulta ng app ay gabay lamang sa pagpaplano ng utang.


